
Resposta rápida
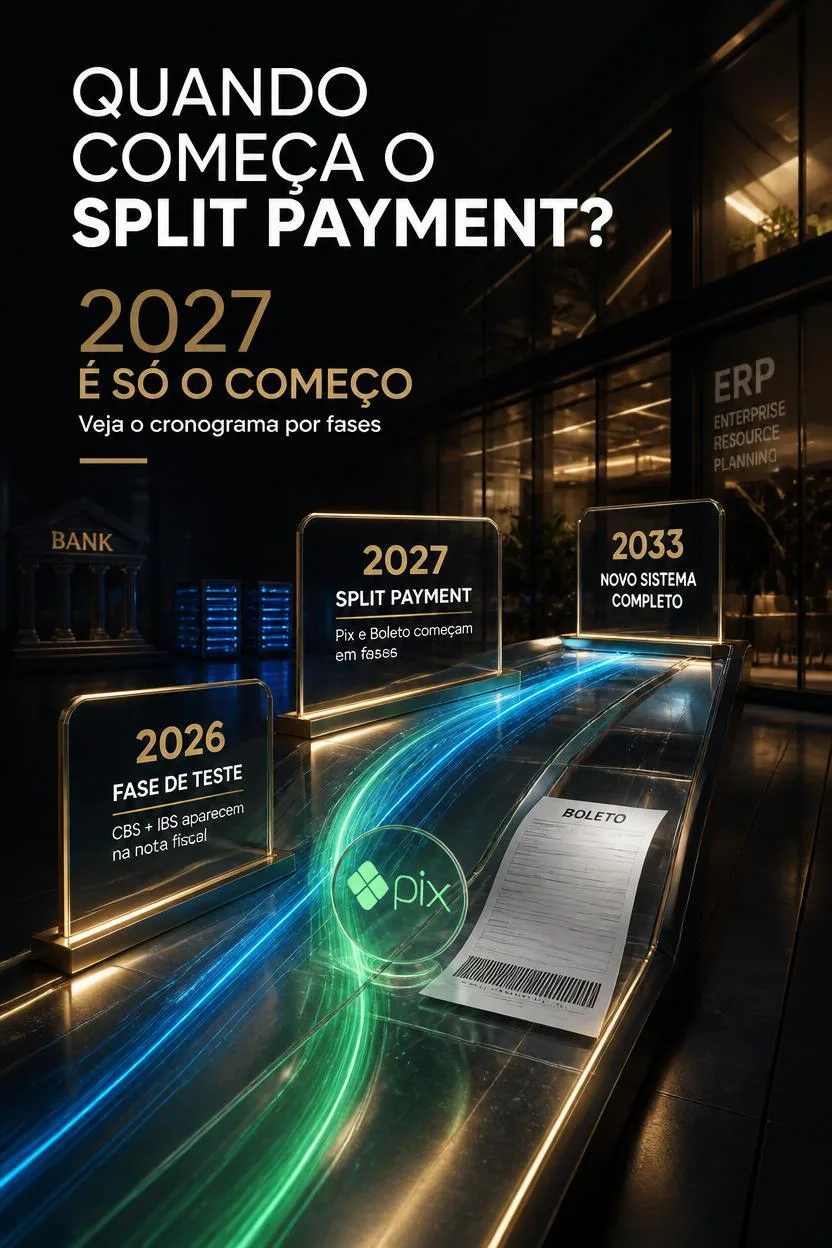
A Reforma Tributária não entra em vigor de uma vez — é uma transição de 2026 a 2033, com etapas específicas para a CBS (federal), o IBS (estadual/municipal) e o split payment (mecanismo de cobrança). Confundir essas três coisas é o erro mais comum: a data em que um tributo passa a ser cobrado de verdade não é a mesma data em que o mecanismo de retenção automática (split payment) passa a valer.
Introdução: Não é Uma Mudança, é Oito Anos de Mudanças
A Reforma Tributária não entra em vigor de uma vez — é uma transição de 2026 a 2033, com etapas específicas para a CBS (federal), o IBS (estadual/municipal) e o split payment (mecanismo de cobrança). Confundir essas três coisas é o erro mais comum: a data em que um tributo passa a ser cobrado de verdade não é a mesma data em que o mecanismo de retenção automática (split payment) passa a valer.
Este guia separa o que já vale, o que é só teste, e o que ainda está por vir — ano a ano.
1. Linha do Tempo Resumida
| Ano | O que acontece |
|---|---|
| 2026 | Fase de teste: CBS (0,9%) e IBS (0,1%) aparecem na nota fiscal, sem recolhimento efetivo. Obrigatório destacar nos documentos fiscais desde 3 de agosto (regime normal) — Simples/MEI entram em 2027 |
| 2027-2028 | Consolidação federal: CBS entra com alíquota cheia e recolhimento definitivo, PIS e Cofins saem. Split payment começa, facultativo e restrito a B2B via Pix/boleto |
| 2029-2032 | Transição gradual de ICMS/ISS para IBS: convivência entre sistema antigo e novo, com percentuais de substituição crescendo ano a ano |
| 2033 | Implementação plena: ICMS e ISS extintos, IPI com alíquota zero (salvo exceções constitucionais) |
2. 2026: Ano de Teste, Não de Cobrança Real
O que já vale agora, em agosto de 2026:
- CBS a 0,9% e IBS a 0,1% (0% na parte municipal) já aparecem nos campos da nota fiscal eletrônica, desde janeiro de 2026
- A partir de 3 de agosto de 2026, o destaque de IBS/CBS ficou obrigatório para empresas do Regime Normal (Lucro Presumido/Real) — nota sem esse preenchimento pode ser rejeitada. Veja o guia completo de como emitir sem erro
- Empresas do Simples Nacional e MEI só terão a obrigatoriedade a partir de 2027
- Não há recolhimento efetivo desses valores em 2026 — é só teste e adaptação de sistema (ERP, emissor de nota)
- Split payment (retenção automática) não existe ainda em 2026 — só passa a operar a partir de 2027
Base legal: Ato Conjunto RFB/CGIBS nº 4/2026 (publicado 31/07/2026).
3. 2027-2028: A Fase Onde o Imposto Fica Real
CBS passa a ser cobrada de verdade
Em 2027, a CBS deixa de ser teste e passa a ser cobrada com alíquota cheia, com recolhimento definitivo — substituindo PIS e Cofins, que saem de cena nesse período.
Split payment começa — mas não para todo mundo
Ao mesmo tempo, o mecanismo de retenção automática (split payment) começa a operar — mas de forma facultativa e restrita a operações B2B via Pix e boleto, em fases (segmentos de menor volume primeiro, varejo como farmácias por último). Veja o guia completo de impacto no caixa.
Ponto de confusão comum: a CBS ficar "real" em 2027 não significa que toda empresa já sente o split payment em 2027. São duas coisas diferentes: o valor do imposto (que passa a ser cobrado de verdade) e o mecanismo de cobrança (que é opcional e gradual nesse primeiro momento).
Simples Nacional entra no jogo do IBS/CBS
A partir de 2027, o Simples Nacional também passa a ter a obrigatoriedade de destacar IBS/CBS nas notas, e o Comitê Gestor do Simples Nacional (Resolução CGSN nº 190/2026, publicada 10/08/2026) já definiu que empresas do regime podem ter esses tributos quitados automaticamente via split payment — desde que optem pelo regime híbrido, fora do DAS unificado. Veja o guia de split payment x Simples Nacional.
4. 2029-2032: A Fase Mais Sensível — Convivência de Dois Sistemas
Esse é o período mais delicado da transição, porque ICMS/ISS (sistema antigo) e IBS (sistema novo) convivem ao mesmo tempo, com percentuais de substituição mudando ano a ano:
- Padrão geral da transição (2029 em diante):
- 2029: CBS 100% em vigor. IBS entra a 10% da alíquota plena.
- ICMS e ISS caem para 90% das alíquotas anteriores.
- 2030-2032: proporção de substituição continua avançando gradualmente
- até a alíquota plena do IBS e a extinção total de ICMS/ISS.
Na prática, isso significa que empresas vão calcular, por alguns anos, uma combinação dos dois sistemas — o que exige atenção redobrada em ERP e apuração, já que o percentual muda a cada virada de ano.
5. 2033: Fim da Transição
Em 2033, a reforma se completa: ICMS e ISS deixam de existir, e o IBS (estadual/municipal) e a CBS (federal) passam a ser os únicos tributos sobre consumo, no modelo de IVA dual. O IPI permanece formalmente, mas com alíquota zero, salvo exceções previstas na Constituição (como a Zona Franca de Manaus).
6. O Que Isso Significa Para uma Pequena Empresa, Ano a Ano
| Ano | Ação recomendada |
|---|---|
| 2026 | Atualizar ERP/emissor de nota para os novos campos, sem se preocupar com caixa (é teste) |
| 2027 | Avaliar se compensa entrar no regime híbrido (se Simples Nacional); simular impacto de caixa se vende B2B via Pix/boleto |
| 2028 | Consolidar aprendizado da fase anterior; revisar contratos e prazos com fornecedores |
| 2029-2032 | Acompanhar de perto os percentuais anuais de substituição ICMS/ISS → IBS; manter apuração dupla organizada |
| 2033 | Operar já 100% no modelo novo — ICMS e ISS extintos |
FAQ: Perguntas Frequentes
P: O split payment e o IBS/CBS começam na mesma data? R: Não. IBS/CBS aparecem (como teste) desde janeiro de 2026 e ficam obrigatórios de destacar a partir de agosto de 2026 (Regime Normal) ou 2027 (Simples/MEI). O split payment (mecanismo de retenção automática) só começa a operar a partir de 2027, e de forma facultativa/gradual.
P: Minha empresa precisa fazer alguma coisa em 2026? R: Sim — garantir que o ERP/emissor de nota está atualizado para os novos campos de IBS/CBS, mesmo sendo fase de teste sem cobrança real. Deixar para última hora gera risco de nota rejeitada quando a obrigatoriedade chegar para o seu regime.
P: Depois de 2033, ICMS e ISS somem completamente? R: Sim, conforme o cronograma vigente — são extintos, substituídos pelo IBS (parte estadual/municipal do novo modelo).
P: Esse cronograma pode mudar? R: É uma reforma constitucional em implementação — ajustes de prazo por ato infralegal (resoluções do Comitê Gestor, atos conjuntos RFB/CGIBS) são possíveis. Vale acompanhar publicações oficiais em vez de tratar qualquer data como definitiva para sempre.
P: Split payment vai valer para cartão de crédito também? R: Ainda não tem data. A fase inicial (2027) cobre Pix e boleto — cartões e vouchers ficam para uma etapa posterior do cronograma.
Fontes e Conferência
- Ato Conjunto RFB/CGIBS nº 4/2026 (publicado 31/07/2026)
- Manual de Integração da Plataforma Pública do Split Payment — Ato Conjunto RFB/CGIBS nº 2/2026 (publicado 03/06/2026)
- Resolução CGSN nº 190/2026 (publicada 10/08/2026)
- Comitê Gestor do IBS
Quando revisar este cronograma
- A cada novo ato ou resolução publicada pelo Comitê Gestor do IBS/CGSN
- No fechamento de cada ano fiscal, para o percentual de substituição vigente (fase 2029-2032)
- Antes de decisões de médio prazo (contratação de ERP, mudança de regime)
Conclusão: Oito Anos, Não Um Evento Único
Tratar a Reforma Tributária como "uma mudança que acontece em uma data" é o erro que gera surpresa. É uma transição de oito anos, com marcos específicos para cada tributo e mecanismo — quem acompanha ano a ano se prepara com antecedência; quem espera a data "chegar" corre atrás depois.
Próximos passos: 1. Marque no calendário fiscal da empresa os marcos deste guia 2. Confirme o status do seu ERP para os campos de IBS/CBS 3. Reavalie o impacto de caixa a cada nova fase que entrar em vigor
Gostou deste guia? Compartilhe com colegas empreendedores. Tem dúvida específica? Entre em contato.
Recursos relacionados:
Fontes oficiais
Confira a regra vigente diretamente na fonte antes de decidir.
Como este conteúdo foi feito
Estimativa ou simulação. Os números servem como referência operacional. O resultado depende dos dados informados, do regime tributário e da regra vigente no momento da decisão.
A análise parte de regras e fórmulas apresentadas em linguagem prática, com resultado tratado como estimativa até conferência contábil.
Sugerir correção ou atualizaçãoPróximo passo
Acompanhar
Avisos de prazo e mudança fiscal por e-mail
Comentários
Entre para deixar um comentário.
Seja o primeiro a comentar.