
Resposta rápida
Hoje, quando sua empresa vende algo, recebe o valor cheio (bruto) e paga o imposto depois — na guia mensal, no DAS ou no DARF. Esse intervalo entre "receber" e "pagar imposto" funciona, na prática, como um capital de giro provisório: o dinheiro do imposto fica na sua conta por dias ou semanas antes de sair.
Introdução: Por Que Isso Muda a Sua Rotina Financeira
Hoje, quando sua empresa vende algo, recebe o valor cheio (bruto) e paga o imposto depois — na guia mensal, no DAS ou no DARF. Esse intervalo entre "receber" e "pagar imposto" funciona, na prática, como um capital de giro provisório: o dinheiro do imposto fica na sua conta por dias ou semanas antes de sair.
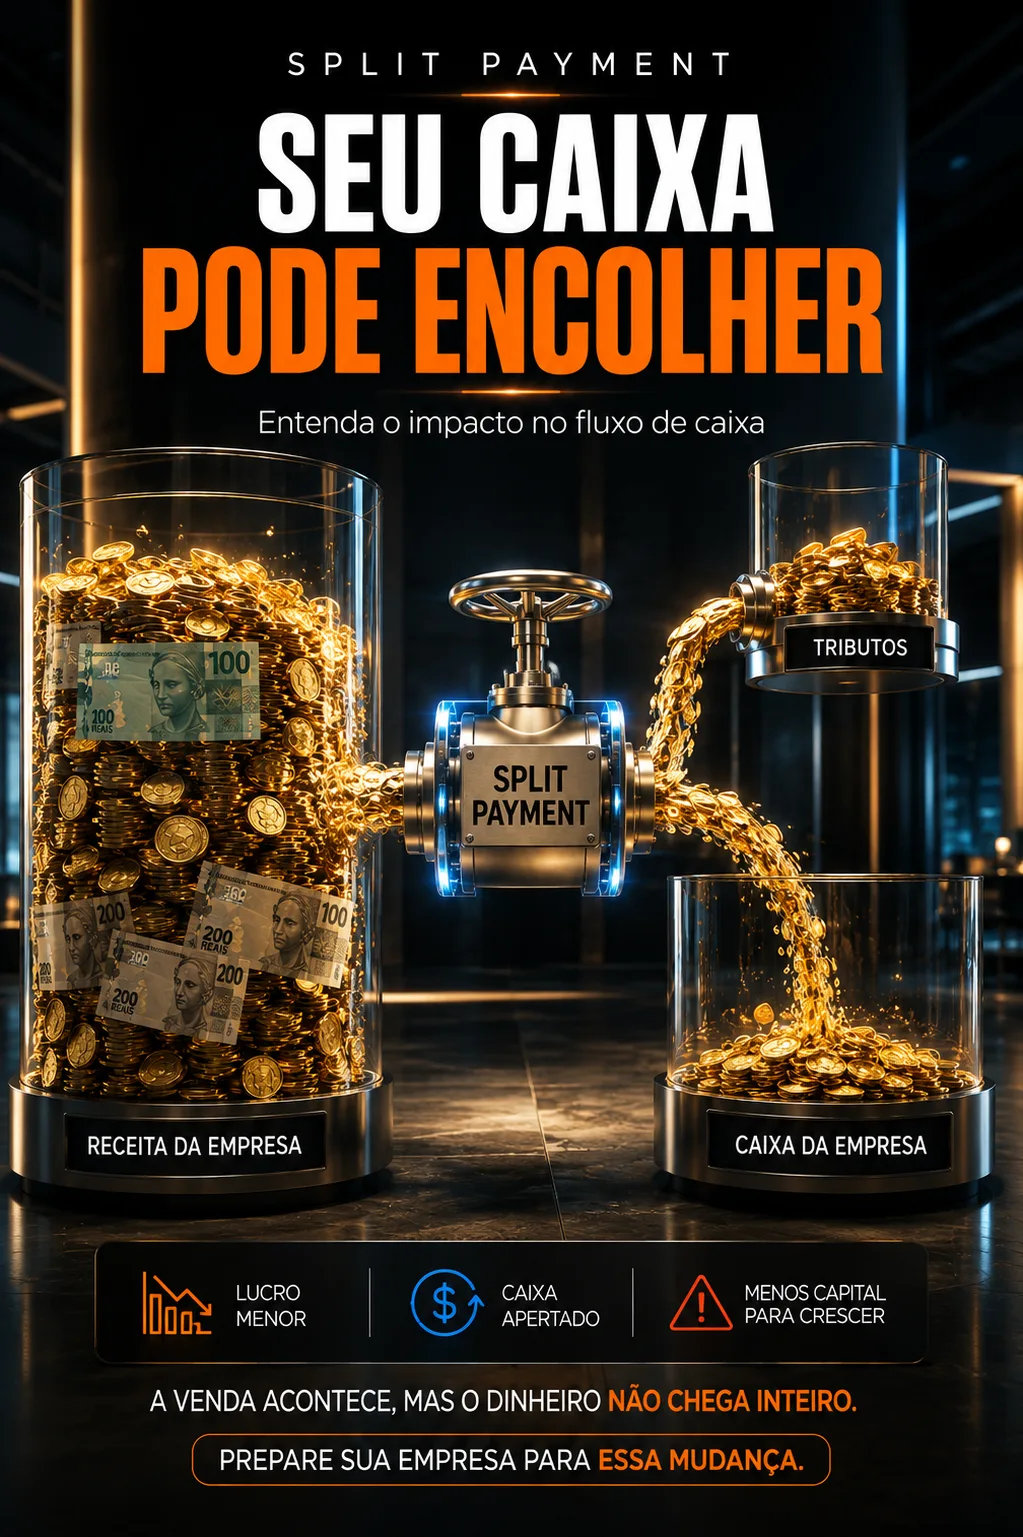
O split payment elimina esse intervalo: a instituição financeira (banco, arranjo de Pix, processadora de boleto) separa a parte do IBS/CBS no momento do pagamento e envia direto para o Fisco. Você recebe só o valor líquido, já sem o imposto — nunca chega a "passar" pelo seu caixa.
Este guia detalha o que muda por regime tributário, com simulação numérica e checklist prático.
1. O Mecanismo em Detalhe
- Modelo atual (até 2026):
- Cliente paga R$ 10.000 → Empresa recebe R$ 10.000 (bruto)
- → Empresa usa parte desse valor como capital de giro
- → No fechamento do mês, empresa paga o imposto devido (DAS/DARF)
- Modelo com split payment (a partir de 2027, gradual):
- Cliente paga R$ 10.000 → Sistema financeiro separa o IBS/CBS na hora
- → Empresa recebe só o valor líquido (ex.: R$ 9.100, se a alíquota fosse 9%)
- → O imposto já foi direto para o Fisco — não há mais "folga" de caixa
O valor do imposto devido não muda por causa do split payment — muda é o momento em que ele sai da sua conta. Quem não ajustava reserva para pagar imposto no vencimento sentia menos o impacto porque vivia "emprestando" esse dinheiro do próprio Fisco sem perceber; o split elimina esse empréstimo informal.
2. Cronograma: Quando Isso Passa a Valer de Verdade
| Período | O que acontece | Impacto real no caixa |
|---|---|---|
| 2026 (agora) | CBS 0,9% + IBS 0,1% aparecem na nota fiscal, como teste — sem retenção automática | Nenhum — é só adaptação de sistema |
| 2027 (a partir do 2º semestre) | Split payment passa a valer, mas facultativo e restrito a operações B2B via Pix e boleto, em fases (menor volume primeiro, varejo/farmácias por último) | Impacto começa a aparecer para quem vende para outras empresas nesses meios de pagamento |
| 2028 em diante | Expansão gradual de segmentos e meios de pagamento (cartão e voucher ficam para depois) | Impacto cresce conforme mais operações entram no mecanismo |
| 2033 | Sistema tributário antigo (ICMS/ISS) extinto, novo modelo consolidado | Split payment tende a ser a regra, não exceção |
Fonte: Manual de Integração da Plataforma Pública do Split Payment (Ato Conjunto RFB/CGIBS nº 2/2026, publicado em 03/06/2026). Para entender o cronograma completo da reforma (não só o split payment), veja o guia de cronograma 2026-2033.
3. Impacto por Regime Tributário
Simples Nacional (DAS unificado)
Quem mantém todos os tributos recolhidos pelo DAS unificado não entra na separação automática — o split payment não se aplica diretamente sobre essas vendas nesta fase. Veja o guia de split payment x Simples Nacional para o detalhe completo.
Simples Nacional — regime híbrido
Empresas que optam por apurar IBS/CBS fora do DAS (para aproveitar créditos, por exemplo) passam a seguir a lógica do split, recebendo o valor líquido — como já acontece hoje no Lucro Presumido.
Lucro Presumido e Lucro Real
Entram na fase inicial (2027) quando a operação é B2B via Pix ou boleto. É o grupo mais exposto ao impacto de caixa já no primeiro ano de vigência real do mecanismo.
4. Simulação Numérica (Exemplo Ilustrativo)
Os valores abaixo são um exemplo genérico só para mostrar a mecânica do cálculo — a alíquota efetiva da sua empresa depende do regime, do setor e da fase da reforma. Confirme os percentuais vigentes com seu contador.
- Empresa em Lucro Presumido, faturamento B2B via Pix, alíquota combinada de exemplo 9%
- Sem split payment (modelo hoje):
- Venda: R$ 50.000 → recebe R$ 50.000 no caixa
- Imposto (R$ 4.500) é pago só no vencimento da guia — fica ~20 dias "disponível"
- Com split payment (a partir de 2027, quando aplicável):
- Venda: R$ 50.000 → recebe R$ 45.500 líquido, já sem o imposto
- Não há mais os ~20 dias de disponibilidade desse valor
Numa empresa com faturamento mensal recorrente, essa "folga" de ~20 dias historicamente cobria despesas de curto prazo (fornecedores, folha). Sem ela, é preciso reserva ou linha de crédito equivalente.
5. Como Se Preparar: Checklist Prático
- [ ] Simule o fluxo de caixa sem contar com o valor do imposto como capital de giro disponível
- [ ] Calcule quantos dias de "folga" sua empresa historicamente usava entre receber e pagar imposto
- [ ] Monte uma reserva de capital de giro equivalente a esses dias, para o cenário pós-2027
- [ ] Se a empresa é B2B e usa Pix/boleto como meio de recebimento principal, priorize essa simulação — é o grupo mais exposto na primeira fase
- [ ] Revise contratos e prazos de pagamento a fornecedores considerando o novo ritmo de caixa
- [ ] Converse com seu contador sobre se vale a pena migrar para o regime híbrido do Simples Nacional (se aplicável)
Para o checklist completo de sistemas e ERP, veja também o guia de sistemas ERP para pequenas empresas.
FAQ: Perguntas Frequentes
P: O split payment aumenta o valor do imposto que pago? R: Não. O valor do imposto é o mesmo — muda apenas o momento em que ele sai da sua conta (na hora do recebimento, em vez de no vencimento da guia).
P: Isso já está valendo hoje (agosto de 2026)? R: Não. Em 2026 os tributos aparecem na nota fiscal a alíquota de teste, sem retenção automática real. A retenção efetiva começa a partir de 2027, de forma facultativa e restrita a B2B via Pix/boleto.
P: Minha empresa no Simples Nacional unificado (DAS) precisa se preocupar agora? R: Na fase inicial, não — quem mantém tudo no DAS não entra na separação automática. Vale acompanhar a evolução do cronograma, já que a reforma segue até 2033.
P: Vendas por cartão de crédito entram no split payment nesta fase? R: Não. A fase inicial cobre Pix e boleto. Cartões e vouchers (como vale-refeição) ficam para etapas posteriores, ainda sem data fechada.
P: Como sei se minha empresa entra na primeira leva ou numa fase posterior? R: A implantação é por segmento de menor volume primeiro, deixando varejo (como farmácias) para o final. Acompanhe as publicações do Comitê Gestor do IBS para o calendário do seu setor.
Fontes e Conferência
- Manual de Integração da Plataforma Pública do Split Payment — Ato Conjunto RFB/CGIBS nº 2/2026 (publicado 03/06/2026)
- Comitê Gestor do IBS
- Receita Federal do Brasil
Quando revisar este guia
- A cada nova fase de expansão do split payment anunciada pelo Comitê Gestor do IBS
- Ao planejar o orçamento anual da empresa
- Antes de negociar prazos de pagamento com fornecedores
Conclusão: Ajuste o Caixa Antes que o Mecanismo Chegue
O split payment não cria imposto novo — ele só remove uma folga de caixa que muitas empresas usavam sem perceber. Quem simula esse impacto agora, antes de 2027, evita o aperto de capital de giro na hora em que o mecanismo passar a valer para o seu segmento.
Próximos passos: 1. Simule seu fluxo de caixa sem a folga do imposto 2. Monte reserva ou linha de crédito equivalente 3. Acompanhe o cronograma de expansão por segmento
Gostou deste guia? Compartilhe com colegas empreendedores. Tem dúvida específica? Entre em contato.
Recursos relacionados:
Fontes oficiais
Confira a regra vigente diretamente na fonte antes de decidir.
Como este conteúdo foi feito
Estimativa ou simulação. Os números servem como referência operacional. O resultado depende dos dados informados, do regime tributário e da regra vigente no momento da decisão.
A análise parte de regras e fórmulas apresentadas em linguagem prática, com resultado tratado como estimativa até conferência contábil.
Sugerir correção ou atualizaçãoPróximo passo
Acompanhar
Avisos de prazo e mudança fiscal por e-mail
Comentários
Entre para deixar um comentário.
Seja o primeiro a comentar.