
Resposta rápida
Este é o guia completo sobre a Reforma Tributária para quem toca uma pequena ou média empresa e precisa entender, de forma prática, o que muda na emissão de notas fiscais, no CBS, no IBS e em cada regime tributário — sem depender só do contador para cada dúvida pontual.
Este é o guia completo sobre a Reforma Tributária para quem toca uma pequena ou média empresa e precisa entender, de forma prática, o que muda na emissão de notas fiscais, no CBS, no IBS e em cada regime tributário — sem depender só do contador para cada dúvida pontual.
A Reforma Tributária substitui cinco tributos sobre consumo (PIS, Cofins, IPI, ICMS e ISS) por três novos: CBS (federal), IBS (compartilhado entre estados e municípios) e o Imposto Seletivo (sobre produtos específicos, como cigarros e bebidas). Já cobrimos a fundo o que muda na prática com o IBS e CBS e o impacto no capital de giro num outro artigo — este guia completo sobre a Reforma Tributária amplia pra cronograma completo, regime tributário e nota fiscal.
Cronograma completo: 2026 a 2033
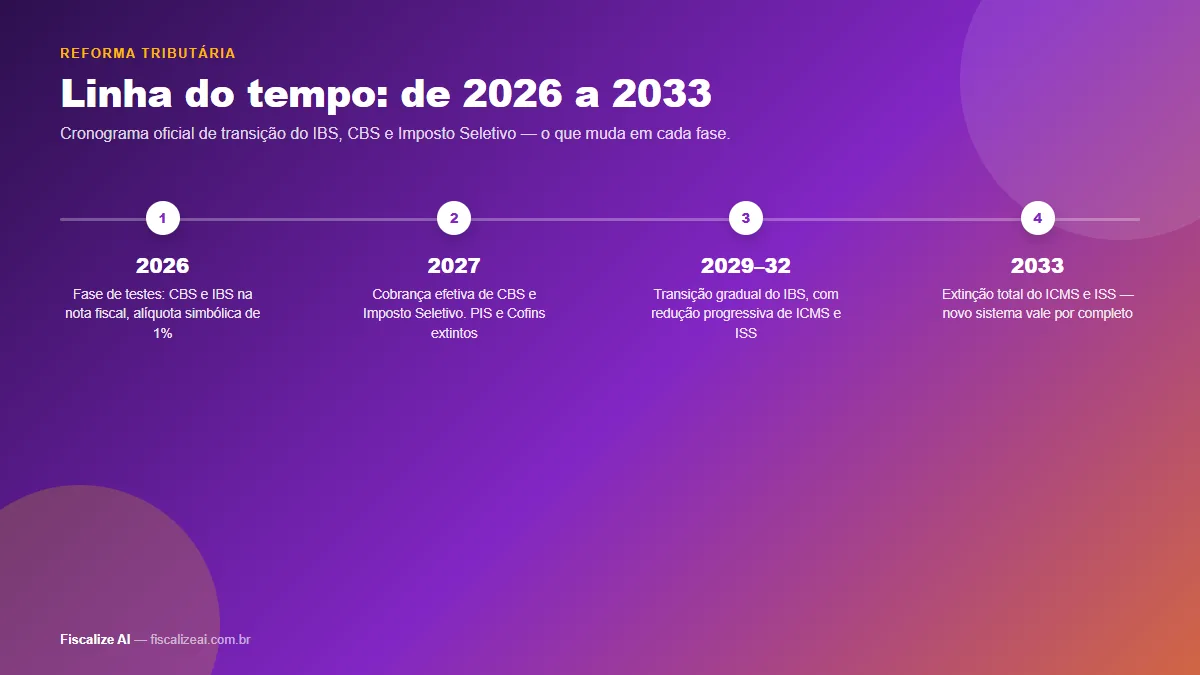
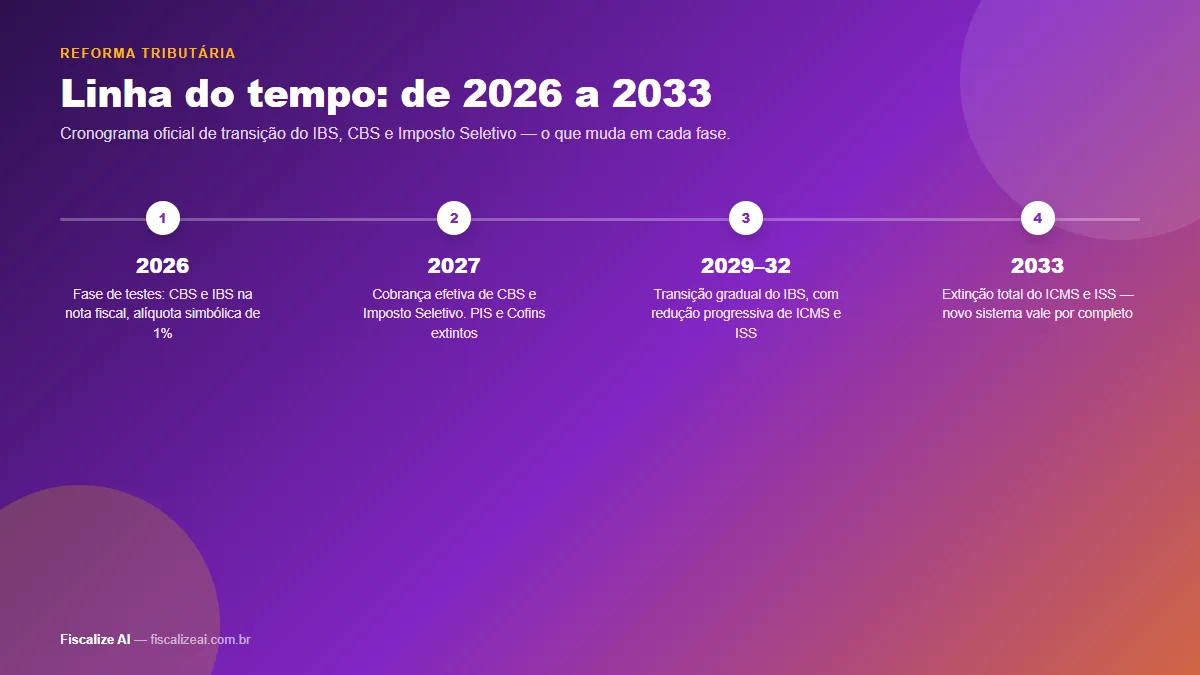
- 2026: fase de testes — CBS e IBS aparecem na nota fiscal com alíquota simbólica de 1% (0,9% CBS + 0,1% IBS), sem cobrança efetiva. Preenchimento vira obrigatório para o regime regular a partir de 3 de agosto de 2026.
- Setembro de 2026: janela de opção para empresas do Simples Nacional decidirem se migram para o regime híbrido de IBS/CBS (mais detalhes na seção de regime tributário abaixo).
- 2027: começa a cobrança efetiva de CBS e do Imposto Seletivo. PIS e Cofins são extintos. IPI é reduzido a zero para a maioria dos produtos (exceto os fabricados na Zona Franca de Manaus).
- 2029 a 2032: transição gradual do IBS, com redução progressiva de ICMS e ISS.
- 2033: extinção total do ICMS e do ISS — o novo sistema (IBS + CBS + Imposto Seletivo) passa a valer por completo.
Impacto por regime tributário
Simples Nacional
Para quem está no Simples Nacional, 2026 não traz nenhuma mudança na apuração — o DAS continua exatamente como é hoje. A novidade é uma opção nova, o chamado regime híbrido: a empresa continua no Simples Nacional, mas passa a recolher CBS e IBS separadamente, fora do DAS, seguindo as regras do regime regular. A janela pra decidir isso abre em setembro de 2026 (1º a 30 de setembro), com efeito a partir de janeiro de 2027 — dá pra cancelar a opção até 30 de novembro de 2026, mas depois disso ela se torna irrevogável. Vale a pena essa migração principalmente pra quem vende majoritariamente para outras empresas (B2B), já que o regime regular gera crédito de IBS/CBS pro cliente, o que o Simples Nacional tradicional não gera.
Lucro Presumido e Lucro Real
Para empresas do Lucro Presumido e do Lucro Real, a mudança é mais direta: CBS e IBS substituem PIS, Cofins, ICMS e ISS na apuração normal, seguindo o sistema de não cumulatividade plena — ou seja, o imposto pago na compra vira crédito a abater no imposto devido na venda, em toda a cadeia. Isso exige revisar contratos com fornecedores, já que um fornecedor que não repassa CBS/IBS de forma correta quebra essa cadeia de crédito.
O que muda na emissão de nota fiscal (NF-e/NFC-e)
Na nota fiscal eletrônica (NF-e e NFC-e), a Reforma trouxe campos novos e obrigatórios: o CST-IBS/CBS (Código de Situação Tributária) e o cClassTrib (Código de Classificação Tributária), que juntos definem a alíquota e eventual redução aplicável a cada item vendido. Publicamos a tabela completa com os 18 CST e os 164 códigos de cClassTrib oficiais, com uma ferramenta de busca instantânea pra consultar qualquer um deles. Um ponto que gera confusão: o CFOP não vai deixar de existir — ele continua obrigatório durante toda a transição, sendo só mais um campo ao lado dos novos códigos, não um substituto.
Checklist prático de preparação
- Confirme com seu contador ou sistema emissor se os campos CST-IBS/CBS e cClassTrib já estão parametrizados na sua nota fiscal — sem isso, o preenchimento obrigatório de agosto de 2026 vira retrabalho de última hora.
- Se sua empresa é do Simples Nacional, avalie até setembro de 2026 se o regime híbrido de IBS/CBS faz sentido pro seu perfil de cliente (majoritariamente B2B ou B2C).
- Revise contratos com fornecedores para garantir que o crédito de CBS/IBS seja repassado corretamente ao longo da cadeia.
- Reavalie seu capital de giro considerando o split payment, que reduz o tempo de posse do valor do imposto antes do repasse ao governo.
- Revise sua formação de preço de venda pensando na estrutura tributária que vale a partir de 2027.
Nenhum guia completo sobre a Reforma Tributária substitui seu contador — mas com o cronograma, o regime tributário e os campos da nota fiscal claros, fica bem mais fácil fazer as perguntas certas na hora certa, em vez de correr atrás no último dia do prazo.
Perguntas frequentes
Minha empresa do Simples Nacional precisa se preocupar com CBS e IBS em 2026?
Não na apuração do DAS, que continua igual. A única decisão que precisa tomar em 2026 é se vale a pena optar pelo regime híbrido (recolher CBS/IBS fora do DAS), com janela de opção em setembro.
O CFOP vai deixar de existir com a Reforma Tributária?
Não. O CFOP continua obrigatório durante toda a fase de transição — os novos códigos (CST-IBS/CBS e cClassTrib) se somam a ele, não o substituem.
Preciso trocar de sistema emissor de nota fiscal por causa da Reforma?
Na maioria dos casos não — sistemas emissores homologados devem receber essas atualizações via nota técnica do próprio fisco. O que precisa é confirmar com o fornecedor do sistema se essa atualização já foi aplicada.
Conteúdo educativo baseado em fontes públicas de 2026 — não substitui consultoria contábil ou jurídica. A Reforma Tributária ainda está em fase de transição e novos atos normativos podem alterar prazos e regras.
Fontes oficiais
Confira a regra vigente diretamente na fonte antes de decidir.
Como este conteúdo foi feito
Estimativa ou simulação. Os números servem como referência operacional. O resultado depende dos dados informados, do regime tributário e da regra vigente no momento da decisão.
A análise parte de regras e fórmulas apresentadas em linguagem prática, com resultado tratado como estimativa até conferência contábil.
Sugerir correção ou atualizaçãoPróximo passo
Acompanhar
Avisos de prazo e mudança fiscal por e-mail
Comentários
Entre para deixar um comentário.
Seja o primeiro a comentar.