
Gestão Financeira Avançada: DRE, Margem, Ponto de Equilíbrio e Indicadores (Passo a Passo)
A versão avançada da gestão financeira: monte o DRE, calcule margem de contribuição e ponto de equilíbrio, projete o caixa, acompanhe indicadores e monte o orçamento anual.
Fiscalize AI
Colunista editorial
Este guia é a continuação do nosso guia básico de gestão financeira — se sua empresa ainda não separou PJ de PF, não tem reserva de emergência ou não controla o fluxo de caixa no dia a dia, comece por lá primeiro. Aqui a gente assume que isso já está rodando e vai mais fundo: DRE, margem de contribuição, ponto de equilíbrio, projeção de caixa, indicadores financeiros e orçamento anual — as ferramentas que separam uma empresa que sobrevive de uma que cresce com previsibilidade.
Por que ir além do básico
Controlar entradas e saídas mostra se sobrou dinheiro no mês. Mas não mostra se cada produto dá lucro, em quanto o negócio empata as contas, se o caixa vai aguentar os próximos 90 dias, ou se a empresa está mais saudável esse ano do que no ano passado. Essas respostas vêm de quatro ferramentas específicas — e é isso que os seis passos abaixo constroem, uma de cada vez.
Passo a passo da gestão financeira avançada
Passo 1 — Monte o DRE da sua empresa
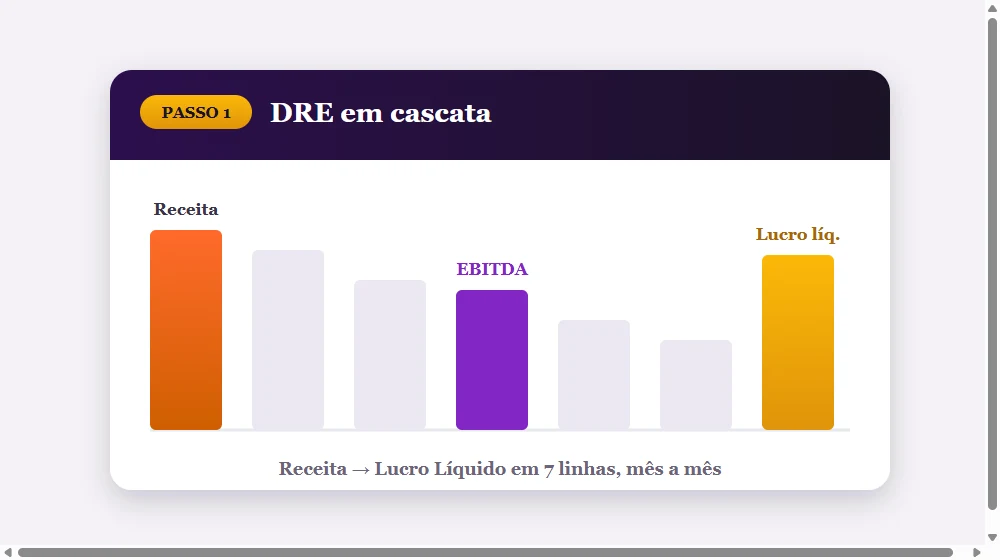
O DRE (Demonstrativo de Resultado do Exercício) organiza receitas e despesas em cascata, mês a mês: Receita Bruta − impostos e devoluções = Receita Líquida; Receita Líquida − custo do produto/serviço vendido = Lucro Bruto; Lucro Bruto − despesas operacionais (aluguel, folha, marketing) = EBITDA; EBITDA − depreciação = EBIT; EBIT − despesas financeiras (juros, empréstimos) = Lucro Antes do IR; e por fim − impostos sobre o lucro = Lucro Líquido. Diferente do fluxo de caixa, o DRE não olha quando o dinheiro entrou ou saiu — olha se a operação, no papel, deu lucro naquele período. Uma planilha simples com essas sete linhas, atualizada todo mês, já é um DRE funcional.
Passo 2 — Calcule a margem de contribuição por produto ou serviço
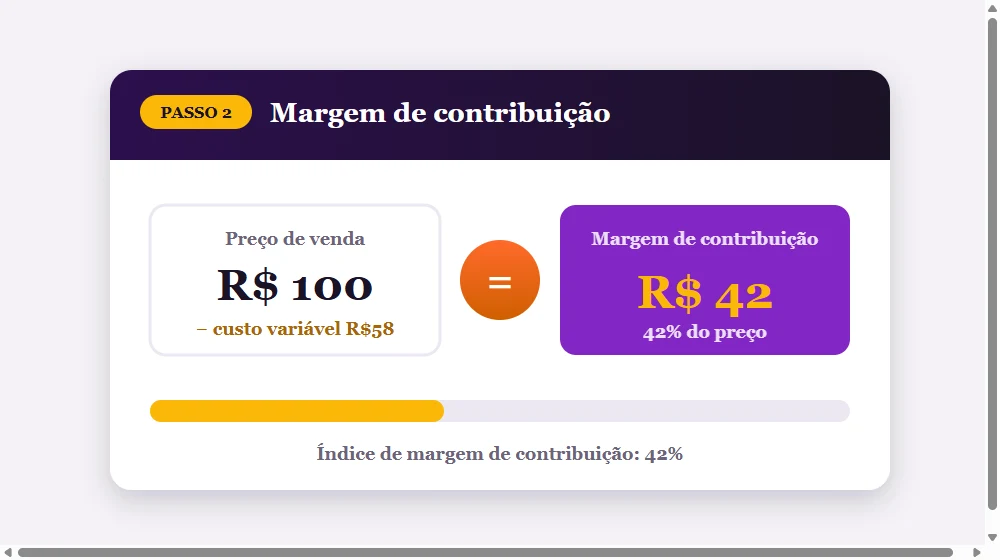
Margem de contribuição = Preço de venda − Custos e despesas variáveis daquele item (matéria-prima, comissão, taxa de cartão, frete). É o quanto cada venda sobra pra pagar os custos fixos e, depois, virar lucro. Calcule por produto ou serviço, não só no total da empresa — é comum descobrir que um item “campeão de vendas” tem margem baixa, enquanto outro menos vendido sustenta boa parte do lucro. Some tudo e divida pela receita total pra achar o índice de margem de contribuição da empresa (ex.: 42% significa que, a cada R$ 100 vendidos, R$ 42 sobram pra cobrir custo fixo e gerar lucro).
Passo 3 — Descubra seu ponto de equilíbrio
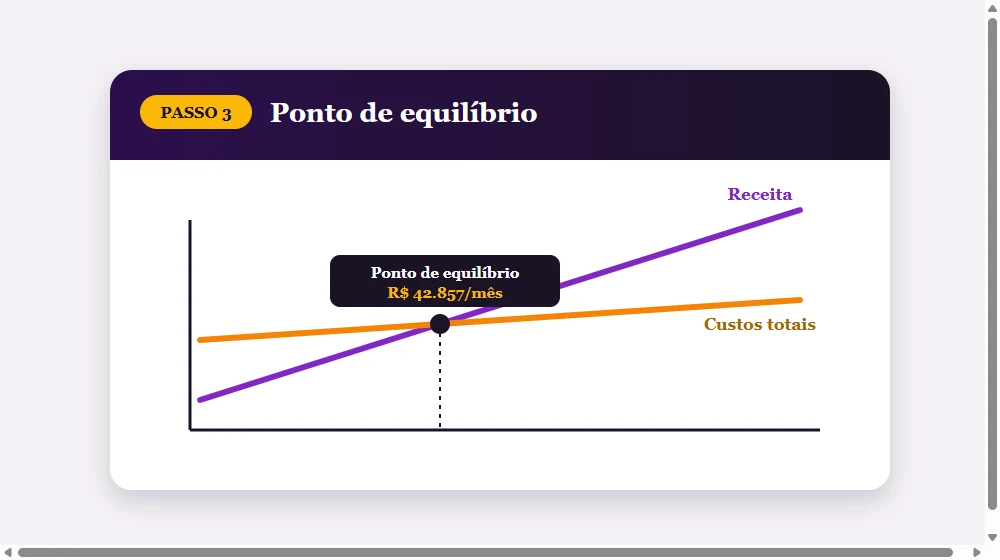
Ponto de equilíbrio (break-even) é o faturamento mínimo pra fechar o mês sem lucro nem prejuízo. A fórmula: Ponto de Equilíbrio (R$) = Custos Fixos ÷ Índice de Margem de Contribuição. Exemplo: custo fixo mensal de R$ 18.000 e índice de margem de contribuição de 42% → ponto de equilíbrio de R$ 42.857 — abaixo disso a empresa opera no vermelho, acima disso cada real adicional já é lucro. Recalcule sempre que o custo fixo mudar (contratação, novo aluguel) ou a margem mudar (reajuste de preço, aumento de insumo) — é um número vivo, não uma conta que se faz uma vez só.
Passo 4 — Projete o fluxo de caixa dos próximos 90 dias
O básico registra o que já aconteceu; a versão avançada projeta o que vai acontecer. Liste contas a receber já contratadas, vendas recorrentes esperadas (com base na média dos últimos meses), e todas as saídas já conhecidas (fornecedores, folha, tributos, parcelas) mês a mês. O resultado mostra se algum mês futuro vai fechar negativo antes que isso vire um aperto real — dando tempo de negociar prazo, antecipar recebível ou segurar um investimento. Refaça essa projeção pelo menos uma vez por mês, sempre olhando pra frente.
Passo 5 — Acompanhe indicadores financeiros avançados
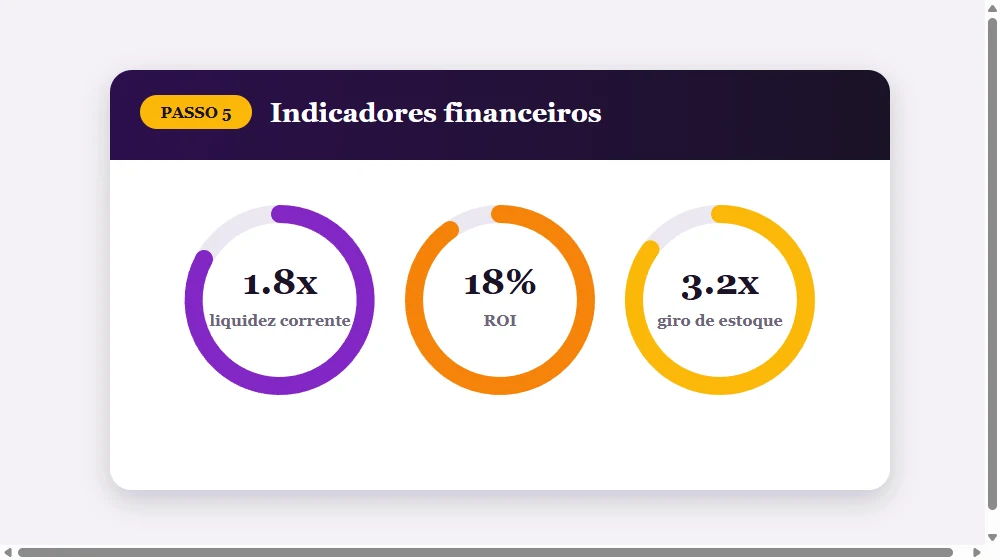
Três indicadores dão uma leitura rápida da saúde financeira: Liquidez Corrente = Ativo Circulante ÷ Passivo Circulante (acima de 1 significa que a empresa consegue pagar as contas de curto prazo com o que tem disponível); ROI = Lucro Líquido ÷ Valor Investido (mede o retorno de um investimento específico — reforma, equipamento, campanha); e Giro de Estoque = Custo das Mercadorias Vendidas ÷ Estoque Médio (mostra quantas vezes o estoque foi renovado no período — giro baixo pode indicar capital parado). Acompanhe esses três lado a lado com o DRE todo mês; sozinho, cada um conta só parte da história.
Passo 6 — Monte o orçamento anual e estabeleça controles
Com DRE, margem, ponto de equilíbrio e indicadores rodando, dá pra planejar o ano com base em dados reais, não em achismo. Projete receita e despesa mês a mês (considerando sazonalidade do seu negócio) e defina metas realistas pra cada linha. O orçamento só funciona com um controle simples: todo mês, compare orçado x realizado e investigue qualquer variação acima de 10 a 15% — pra cima ou pra baixo. Esse comparativo mensal é o que transforma o orçamento de peça de papel em ferramenta de decisão.
Checklist da gestão financeira avançada
- DRE atualizado todo mês, com as sete linhas da cascata (receita até lucro líquido).
- Margem de contribuição calculada por produto ou serviço, não só no total.
- Ponto de equilíbrio recalculado sempre que custo fixo ou margem mudar.
- Fluxo de caixa projetado pra pelo menos os próximos 90 dias, revisado mensalmente.
- Liquidez corrente, ROI e giro de estoque acompanhados lado a lado com o DRE.
- Orçamento anual com comparativo orçado x realizado todo mês.
Erros mais comuns nessa etapa
- Calcular margem de contribuição só no total da empresa e não descobrir qual produto realmente dá lucro.
- Confundir lucro do DRE com saldo em caixa — são coisas diferentes e podem apontar em direções opostas no mesmo mês.
- Não recalcular o ponto de equilíbrio depois de reajustar preço ou contratar — o número antigo fica desatualizado e engana.
- Fazer o orçamento anual uma vez em janeiro e nunca mais comparar com o realizado.
- Acompanhar só um indicador (geralmente faturamento) e ignorar liquidez e giro, que costumam avisar problema antes do faturamento cair.
Perguntas frequentes sobre gestão financeira avançada
Preciso de um sistema (ERP) pra fazer tudo isso, ou dá pra usar planilha?
Dá pra começar em planilha — DRE, margem de contribuição e ponto de equilíbrio são cálculos simples que cabem numa planilha bem estruturada. Um ERP passa a valer a pena quando o volume de lançamentos fica grande demais pra atualizar manualmente todo mês, ou quando vários produtos/centros de custo precisam de margem calculada separadamente em tempo real.
Com que frequência devo revisar o DRE e o ponto de equilíbrio?
O DRE, mensalmente — é o ritmo mínimo pra enxergar tendência sem reagir tarde demais. O ponto de equilíbrio não precisa de recálculo mensal fixo, mas deve ser refeito sempre que algo que entra na conta mudar: preço, custo fixo, ou mix de produtos vendidos.
Qual desses seis passos eu devo priorizar se só tenho tempo pra um agora?
Margem de contribuição por produto. É o dado que mais rápido muda decisão prática — de preço, de mix de vendas, de quais produtos vale a pena empurrar — e os outros passos (ponto de equilíbrio, indicadores, orçamento) dependem dela pra fazer sentido.
Esses indicadores servem pra qualquer tipo de negócio?
Sim, a lógica é a mesma pra comércio, indústria ou serviço — o que muda é o peso de cada indicador. Giro de estoque, por exemplo, é crítico pra quem revende produto físico e quase irrelevante pra uma empresa de serviço puro, que deve olhar mais de perto liquidez e margem de contribuição por hora ou por projeto.
Conteúdo educativo de gestão financeira. Fórmulas e exemplos são referências gerais — ajuste às particularidades do seu negócio e, em decisões relevantes, consulte um contador ou controller.
Confira as fontes
Este artigo referencia dados de órgãos oficiais, legislação e estudos práticos. Verifique datas de publicação e contexto normativo na sua região.
Próximo passo
Leitura é só metade. Escolha uma ferramenta ou guia prático para transformar essa informação em ação.
Ver crédito e financiamentoDúvidas frequentes
Preciso de um sistema (ERP) pra fazer tudo isso, ou dá pra usar planilha?▼
Dá pra começar em planilha — DRE, margem de contribuição e ponto de equilíbrio são cálculos simples que cabem numa planilha bem estruturada. Um ERP passa a valer a pena quando o volume de lançamentos fica grande demais pra atualizar manualmente todo mês, ou quando vários produtos/centros de custo precisam de margem calculada separadamente em tempo real.
Com que frequência devo revisar o DRE e o ponto de equilíbrio?▼
O DRE, mensalmente — é o ritmo mínimo pra enxergar tendência sem reagir tarde demais. O ponto de equilíbrio não precisa de recálculo mensal fixo, mas deve ser refeito sempre que algo que entra na conta mudar: preço, custo fixo, ou mix de produtos vendidos.
Qual desses seis passos eu devo priorizar se só tenho tempo pra um agora?▼
Margem de contribuição por produto. É o dado que mais rápido muda decisão prática — de preço, de mix de vendas, de quais produtos vale a pena empurrar — e os outros passos (ponto de equilíbrio, indicadores, orçamento) dependem dela pra fazer sentido.
Esses indicadores servem pra qualquer tipo de negócio?▼
Sim, a lógica é a mesma pra comércio, indústria ou serviço — o que muda é o peso de cada indicador. Giro de estoque, por exemplo, é crítico pra quem revende produto físico e quase irrelevante pra uma empresa de serviço puro, que deve olhar mais de perto liquidez e margem de contribuição por hora ou por projeto.
Artigos relacionados
Crédito de PIS/COFINS Não Aproveitado: Como Recuperar
Frete, aluguel, energia e ativo imobilizado costumam gerar crédito de PIS/COFINS que a empresa não aproveita. Veja quem tem direito e como recuperar.
Sistemas ERP para Pequenas Empresas
Veja como escolher entre os sistemas ERP para pequenas empresas, o que priorizar e como se preparar para as mudanças do IBS e CBS.
Como formar preço de venda sem descobrir o prejuízo tarde demais
Veja como formar preço de venda considerando imposto, custo fixo e margem real — e pare de vender no prejuízo sem perceber.