
Resposta rápida
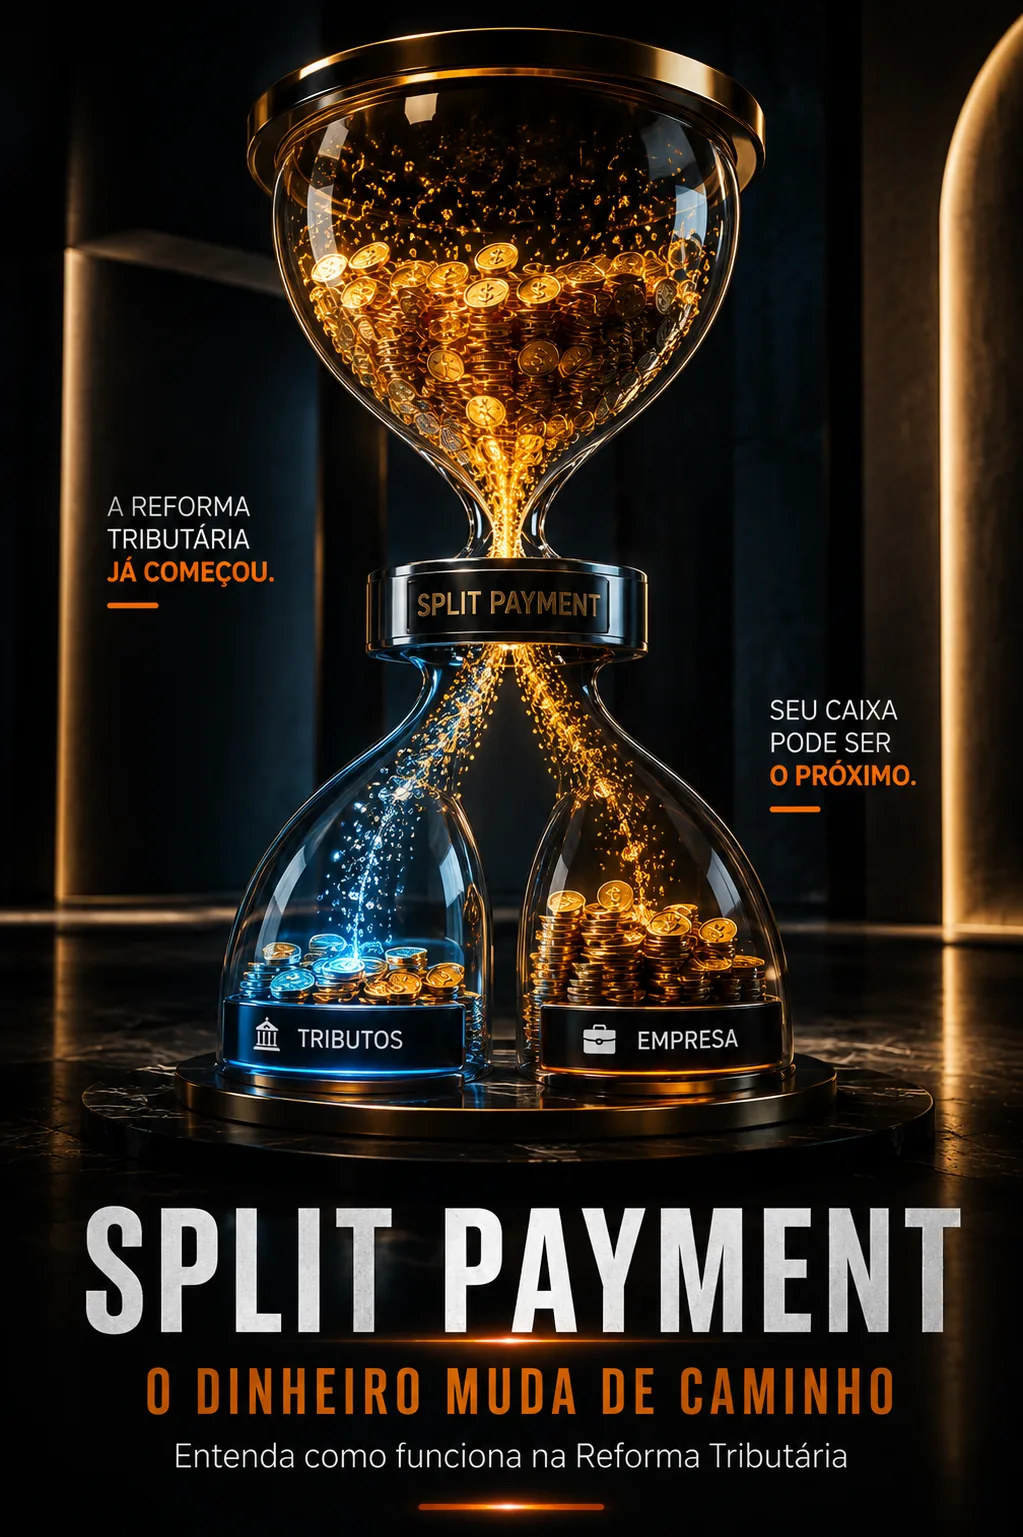
Split payment é o mecanismo da Reforma Tributária que separa o imposto (IBS e CBS) automaticamente no momento do pagamento: o sistema financeiro (banco, Pix, cartão) reserva a parcela do tributo e envia direto para o governo, e quem vendeu recebe só o valor líquido, já sem o imposto.
Como funciona na prática
Hoje, quando você vende algo, recebe o valor cheio (bruto) e paga o imposto depois, junto com sua guia mensal — DAS, no caso do Simples Nacional. No modelo de split payment, essa ordem muda: no instante em que o pagamento é processado, a instituição financeira já separa a parte do IBS/CBS e manda direto para a conta do fisco. Você recebe só o que sobra.
É o mesmo princípio de quando uma plataforma de marketplace retém uma taxa antes de repassar sua venda — só que aqui quem retém é o sistema de pagamento, e o que é retido é o imposto.
2026 x 2027: o que vale agora e o que ainda não vale
- 2026 (fase de teste): CBS a 0,9% e IBS a 0,1% já aparecem na nota fiscal, com movimentação real — mas sem retenção automática ainda. É só teste e adaptação dos sistemas.
- 2027: o split payment passa a valer de fato, mas de forma facultativa e restrita a operações entre empresas (B2B), via Pix e boleto.
- A partir do 2º semestre de 2027, entra em fases — primeiro segmentos de menor volume de transação, deixando o varejo (farmácias, por exemplo) para o final.
Split payment não é uma cobrança nova — é uma forma nova de cobrar um imposto que já existe. O valor do IBS/CBS não muda por causa do split; muda é o momento em que ele sai do seu caixa.
Quem é afetado primeiro
Na fase inicial (2027), o mecanismo vale só para operações entre empresas (B2B) e é facultativo. Quem vende para o consumidor final, ou quem prefere continuar recolhendo tudo pelo Simples Nacional unificado (DAS), não entra na separação automática nessa etapa — veja o artigo específico sobre split payment e Simples Nacional para entender sua situação.
Fontes: Receita Federal e Comitê Gestor do IBS (Ato Conjunto RFB/CGIBS nº 2/2026, Manual de Integração da Plataforma Pública do Split Payment, publicado em 03/06/2026).
Como este conteúdo foi feito
Este artigo ainda não tem classificação editorial registrada. As referências usadas estão citadas no próprio texto.
Sugerir correção ou atualizaçãoPróximo passo
Acompanhar
Avisos de prazo e mudança fiscal por e-mail
Comentários
Entre para deixar um comentário.
Seja o primeiro a comentar.